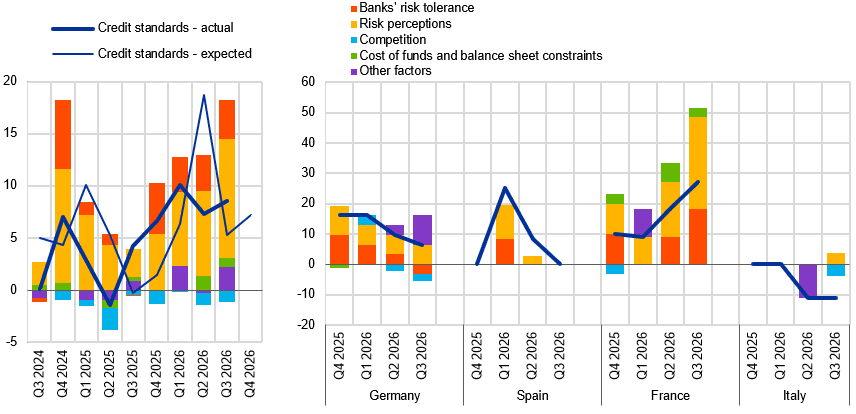
Në anketën e tetorit 2026 për huadhënien bankare (BLS) në eurozonë, bankat raportuan shtrëngim të mëtejshëm të standardeve të kreditimit për huat dhe linjat e kreditit për ndërmarrjet në tremujorin e tretë të 2026. Sipas të dhënave të publikuara nga Banka Qendrore Evropiane, përqindja neto e bankave që raportojnë shtrëngim është 9%.
Për familjet, standardet e kreditimit për kreditë për blerje banese mbetën të pandryshuara, me 0% përqindje neto. Ndërkohë, u raportua shtrëngim neto i mëtejshëm për kredinë konsumer dhe forma të tjera huadhënieje për familjet, me përqindje neto 14%. Për firmat, shtrëngimi tejkaloi pritjet që bankat kishin raportuar në raundin e mëparshëm të anketës.
Banka Qendrore Evropiane nënvizon se rritja e perceptimit të rrezikut dhe toleranca më e ulët ndaj rrezikut nga ana e bankave u identifikuan si faktorët kryesorë për standardet më të shtrënguara të kreditimit. Në anketë përmendet edhe se disa banka raportuan presion në rritje të lidhur me pasigurinë gjeopolitike dhe zhvillimet në sektorin e energjisë. Gjithashtu, bankat po përshtatin praktikat e huadhënies për përdorimin në rritje të teknologjive të inteligjencës artificiale (AI), pa futur ende kritere sasiore specifike në standardet e kreditimit.
Nga ana e kërkesës për kredi, bankat raportuan rënie neto të kërkesës për kredi ose linja krediti për firmat, me përqindje neto -6% në tremujorin e tretë të 2026. Për kreditë e banimit u raportua rënie e fortë neto, me përqindje neto -27%, ndërsa për kredinë konsumer dhe huadhëniet e tjera për familjet rënia neto ishte më e lehtë, me -2%. Bankat vunë në dukje se niveli i përgjithshëm i normave të interesit ishte faktori kryesor në uljen e kërkesës për kredi.
Për të ardhmen, bankat presin shtrëngim të mëtejshëm të standardeve të kreditimit për firmat në tremujorin e katërt të 2026 dhe shtrëngim dukshëm për kreditë për banim dhe për kredinë konsumer. Për më tepër, bankat raportuan përkeqësim të aksesit në financim me shumicë përmes fondeve të sektorit të ekonomisë familjare, letrave me vlerë të borxhit dhe tregjeve të parasë në tremujorin e tretë të 2026, ndërsa për titrizimin gjendja u raportua “gjerësisht e pandryshuar”.
Burimi i të dhënave: Banka Qendrore Evropiane